
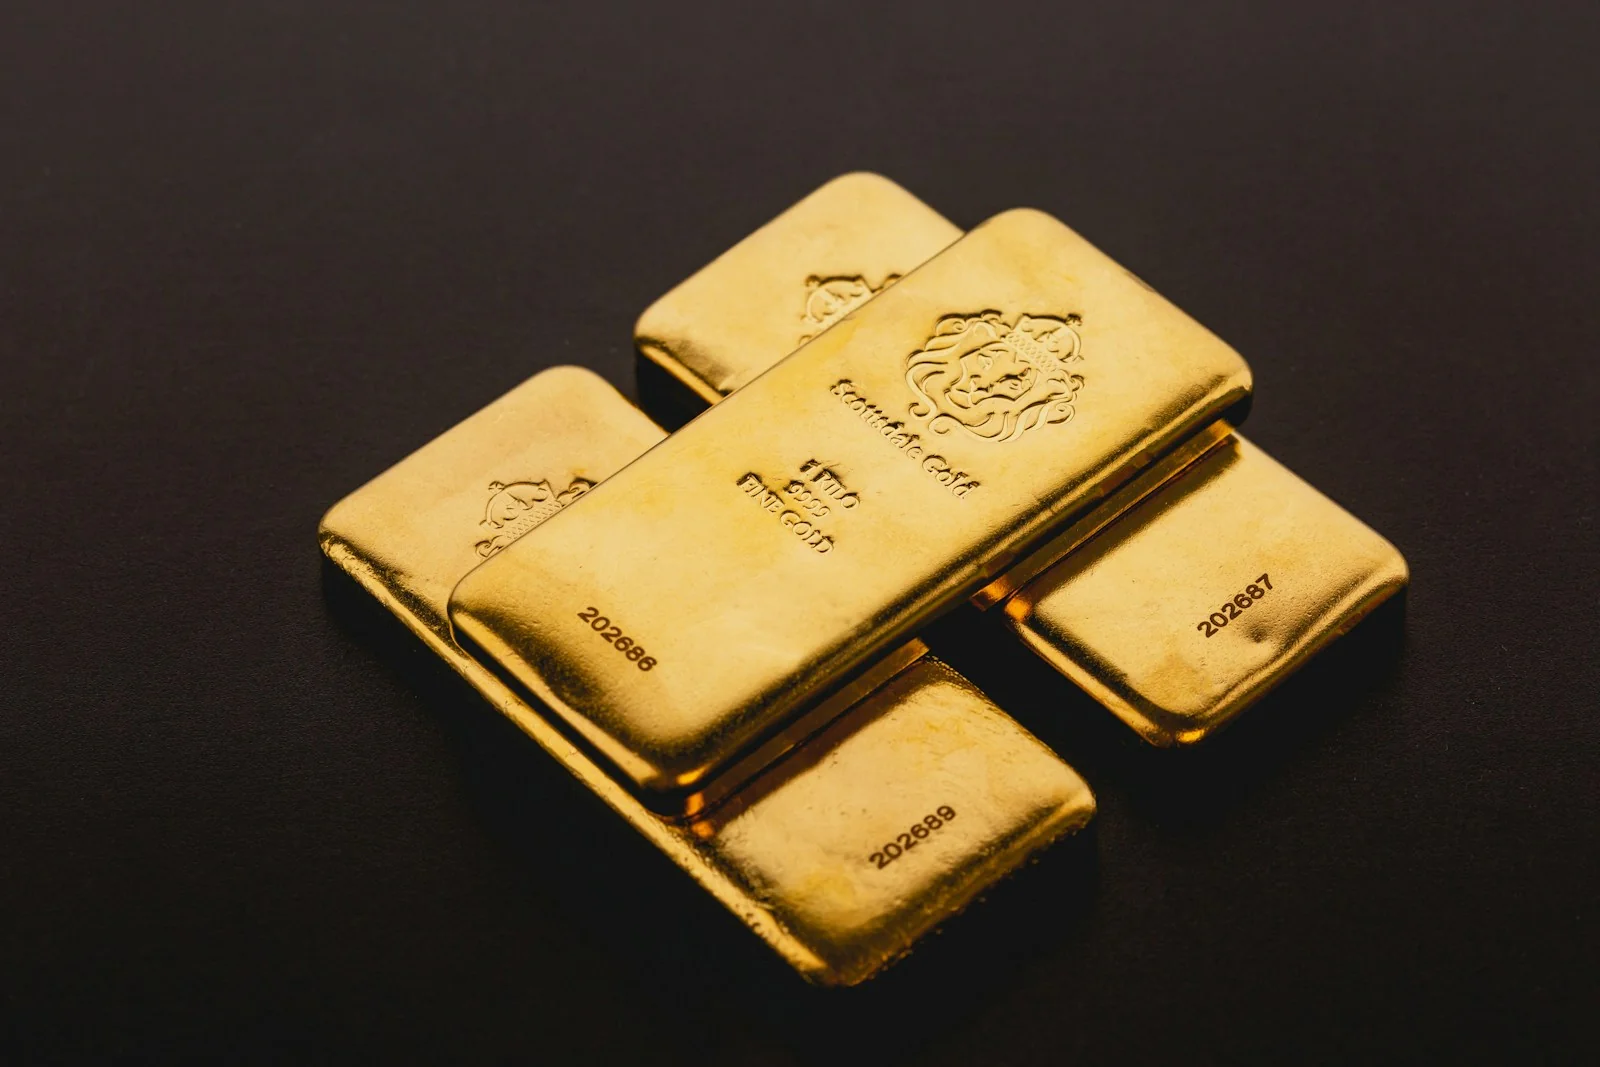
Kastakilat.id – Kesalahan paling umum saat membandingkan deposito vs emas adalah menaruh bunga 3% di sebelah kenaikan emas “belasan persen”. Padahal, emas Antam yang kamu beli pada 8 Oktober 2026 langsung bernilai 7,76% lebih rendah kalau kamu menjualnya hari itu juga.
Akibatnya, vonisnya bergantung pada waktu. Untuk dana 1–2 tahun, deposito lebih aman karena emas perlu naik sekitar 12,7% dalam setahun hanya untuk menyamai deposito 3%. Sebaliknya, emas unggul kalau kamu menahannya lima tahun dan harganya naik lebih dari sekitar 4,4% per tahun.
Perbandingan Deposito vs Emas
Sebelum masuk angka, ingat bahwa hitungan redaksi di artikel ini memakai Rp10 juta, pajak, dan harga resmi bertanggal. Tabel berikut memakai data per 8 Oktober 2026 kecuali ada keterangan lain.
Aspek Deposito Emas Antam Imbal hasil Bunga tetap, bank besar 2,25–3,00% per tahun (rekap 21 September 2026) Ikut harga pasar, bisa naik atau turun Biaya masuk-keluar Tidak ada selisih harga Selisih jual-buyback 1 gram Rp199.000 (7,76%) Jaminan LPS sampai Rp2 miliar per nasabah per bank, bila memenuhi syarat 3T Di luar penjaminan LPS Pajak PPh final 20% dari bunga PPh 22 1,5% saat buyback di atas Rp10 juta Likuiditas Cair sebelum jatuh tempo, bunga berjalan hangus Buyback di butik hari kerja, dana cair H+1 sampai H+3 Modal awal Contoh BCA: mulai Rp8 juta 0,5 gram sekitar Rp1,33 juta; tabungan emas Pegadaian mulai Rp10.000 Risiko utama Inflasi menggerus bunga Harga turun saat kamu butuh dana
Data bunga bank besar berasal dari rekap Bisnis.com 21 September 2026.
Sementara itu, harga emas, buyback, dan aturan PPh 22 berasal dari halaman harga harian dan halaman buyback Logam Mulia.
Rumus Hitungan Rp10 Juta
Deposito paling gampang kita hitung. Rumusnya: pokok × bunga × (1 − 20%), jadi Rp10.000.000 × 3% × 0,8 = Rp240.000 bunga bersih setahun.
Untuk emas, ada dua langkah. Pertama, gram = uang ÷ harga jual, yaitu Rp10.000.000 ÷ Rp2.565.000 = 3,8986 gram.
Kedua, nilai jual = gram × harga buyback, yaitu 3,8986 × Rp2.366.000 = Rp9.224.172. Artinya, harga harus naik 8,41% dulu sebelum kamu balik modal. Begitu nilai jualnya lewat Rp10 juta dan kena PPh 22 1,5%, kamu butuh kenaikan sekitar 10%.
Selisih per gram biasanya mengecil pada keping besar. Keping 10 gram berselisih Rp148.500 per gram, sedangkan keping 1 gram Rp199.000.
Soal beda merek dan buyback-nya, baca beda emas Antam dan UBS yang sudah kami bahas.
Untung Rugi 1 Tahun dan 5 Tahun
Asumsinya tertulis supaya kamu bisa menghitung ulang. Kami memakai bunga deposito 3% dan 3,75%, dan bank menambahkan bunga ke pokok setiap tahun.
Selain itu, harga jual dan buyback emas kami anggap naik dengan persen yang sama. Skenario emas 0%, 5%, dan 10% per tahun adalah asumsi, bukan prediksi.
Skenario Rp10 juta Hasil 1 tahun Hasil 5 tahun Deposito 3% (bersih 2,4%) Rp10.240.000 Rp11.258.999 Deposito 3,75% (batas bunga LPS, bersih 3%) Rp10.300.000 Rp11.592.741 Harga emas tetap (0%) Rp9.224.172 (rugi Rp775.828) Rp9.224.172 (rugi Rp775.828) Emas naik 5% per tahun Rp9.685.380 (rugi Rp314.620) Rp11.596.050 Kenaikan emas 10% per tahun Rp9.994.390 (rugi Rp5.610) Rp14.632.786
Angka emas sudah memperhitungkan potongan PPh 22 1,5% bila nilai buyback lebih dari Rp10 juta. Bahkan dengan kenaikan 10%, emas masih rugi Rp5.610 setelah setahun karena nilai jualnya lewat Rp10 juta dan terpotong PPh 22. Hasil itu tertinggal sekitar Rp245.000 dari deposito 3%.
Dengan asumsi di atas, titik baliknya begini. Supaya menyamai deposito 3% dalam setahun, harga emas harus naik 12,70%; dalam lima tahun, kenaikan 4,38% per tahun sudah cukup.
Lalu bagaimana dengan data nyata? Rp10 juta di emas Antam pada 6 Oktober 2025 kini bernilai Rp10.357.822 setelah pajak, sedikit di atas deposito.
Sementara itu, Rp10 juta yang masuk emas pada 16 Oktober 2021 kini menjadi sekitar Rp25,4 juta setelah PPh 22 saat beli (0,45% kala itu) dan saat jual. Hasil masa lalu itu luar biasa, tapi saya tidak akan menjadikannya patokan lima tahun ke depan.
Jaminan LPS untuk Deposito, Bukan Emas
LPS menjamin simpanan sampai Rp2 miliar per nasabah per bank sesuai PP 66/2008. Syarat yang orang sebut 3T: tercatat di bank, bunga tidak melebihi tingkat bunga penjaminan, dan nasabah tidak merugikan bank.
Tingkat bunga penjaminan bank umum saat ini 3,75%, sedangkan BPR 6,25%. Menurut pemberitaan Kontan dan Bisnis.com, angka itu berlaku 1 Oktober 2026 sampai 31 Januari 2027.
Keputusan itu lahir dari rapat LPS 28 September 2026, menurut laporan kedua media pada 30 September 2026.
Jujur, bagian ini yang paling sering terlewat. Deposito berbunga 5% di bank umum memang menggoda, tetapi simpanan itu keluar dari penjaminan karena melewati 3,75%.
Namun, logam mulia sama sekali tidak masuk penjaminan LPS. Kalau batangan hilang di rumah, risikonya kamu tanggung sendiri.
Untuk emas digital, cek dulu izin platformnya: Bappebti untuk pedagang emas digital, atau OJK untuk Pegadaian dan bank bulion. Penjelasannya ada di panduan investasi emas untuk pemula.
Pajak dan Biaya yang Sering Terlupa
Bank memotong PPh final 20% dari bunga deposito secara otomatis. Pengecualiannya, total deposito dan tabungan maksimal Rp7,5 juta bebas potongan menurut PMK 212/PMK.03/2018.
Karena itu, deposito Rp10 juta dalam contoh tetap kena pajak.
Di sisi emas, Logam Mulia masih menampilkan kolom harga termasuk PPh 0,25%, yaitu Rp2.571.413 untuk 1 gram. Padahal, PMK 52/2025 membebaskan pembelian emas batangan oleh konsumen akhir dari PPh 22 sejak 1 Agustus 2025.
Jadi, cek rincian struk saat membeli.
Saat menjual kembali, Antam memotong PPh 22 1,5% untuk transaksi di atas Rp10 juta. Halaman buyback Logam Mulia juga mencantumkan meterai Rp10.000 per transaksi, yang belum masuk tabel simulasi. Tabungan emas Pegadaian memungut biaya titip Rp30.000 per tahun, angka yang terasa besar untuk saldo kecil.
Meski begitu, deposito pun punya biaya tersembunyi. Di BCA, nasabah yang mencairkan sebelum jatuh tempo kehilangan bunga berjalan.
Pilih Deposito atau Emas Sesuai Tujuan
Pilih deposito kalau kamu butuh dana itu dalam 1–2 tahun dengan jumlah yang sudah jelas. Contohnya uang muka motor tahun depan atau biaya masuk sekolah anak.
Sebaliknya, pilih emas kalau dana itu baru terpakai lima tahun lagi. Kamu juga harus siap melihat nilainya turun di tengah jalan, misalnya untuk tabungan pensiun atau lindung nilai inflasi.
Untuk dana darurat, saya tetap condong ke deposito tenor pendek atau tabungan. Pasalnya, kebutuhan darurat bisa datang tepat saat harga emas sedang turun.
Bagaimana kalau ingin keduanya? Contoh pembagian yang masuk akal untuk tujuan tiga tahun adalah 70% deposito dan 30% emas.
Ini ilustrasi, bukan rekomendasi personal; sesuaikan dengan kondisi keuanganmu. Bila ingin bunga tetap dengan tenor lebih panjang, SBN ritel juga layak kamu lirik.
Kesalahan Pemula Sebelum Memilih
- Membeli emas untuk dana yang terpakai dalam setahun, padahal selisih harganya 7,76%.
- Mengejar bunga deposito di atas 3,75% di bank umum tanpa sadar penjaminannya hilang.
- Membandingkan bunga kotor deposito dengan kenaikan emas, padahal bunga bersihnya hanya 80%.
- Menjual emas tepat saat harga turun karena tidak punya dana cadangan lain.
Terakhir, pantau juga suku bunga acuan. BI-Rate bertahan 5,75% sejak rapat 18 Juni 2026, dan BI menahannya tiga kali berturut-turut hingga 23 September 2026.
Namun, BI-Rate yang naik sejak April belum mengangkat bunga deposito bank besar. Selama tingkat bunga penjaminan LPS tetap 3,75%, ruang bank menaikkan bunga juga terbatas.
Dana yang kamu siapkan sekarang, kira-kira akan terpakai dalam berapa tahun?